家庭保障規劃
以全家為單位來規劃,而不是一人一張各買各的。先算出「萬一家裡的經濟支柱倒下,這個家還需要多少錢才能照常過日子」,再決定預算放在誰身上。
責任額大概這樣算
得出的數字,就是這個人還需要補上的壽險與失能保障。
適合誰
剛結婚、剛有小孩或剛背房貸的雙薪家庭;家中只有一份主要收入的家庭;單親爸媽。
怎麼進行
先做保單健檢,再比較多家公司商品,提出兩到三種預算方案讓你們夫妻一起討論。
需要多久
通常面談 2–3 次,約 2–4 週,不趕你當場決定。
我們做的事其實不多,只有五件:幫你看懂手上的保單、替全家算清楚該有多少保障、提早準備孩子的學費和自己的退休金、照顧公司同仁,以及在出事的時候陪你把理賠辦完。

第一次見面
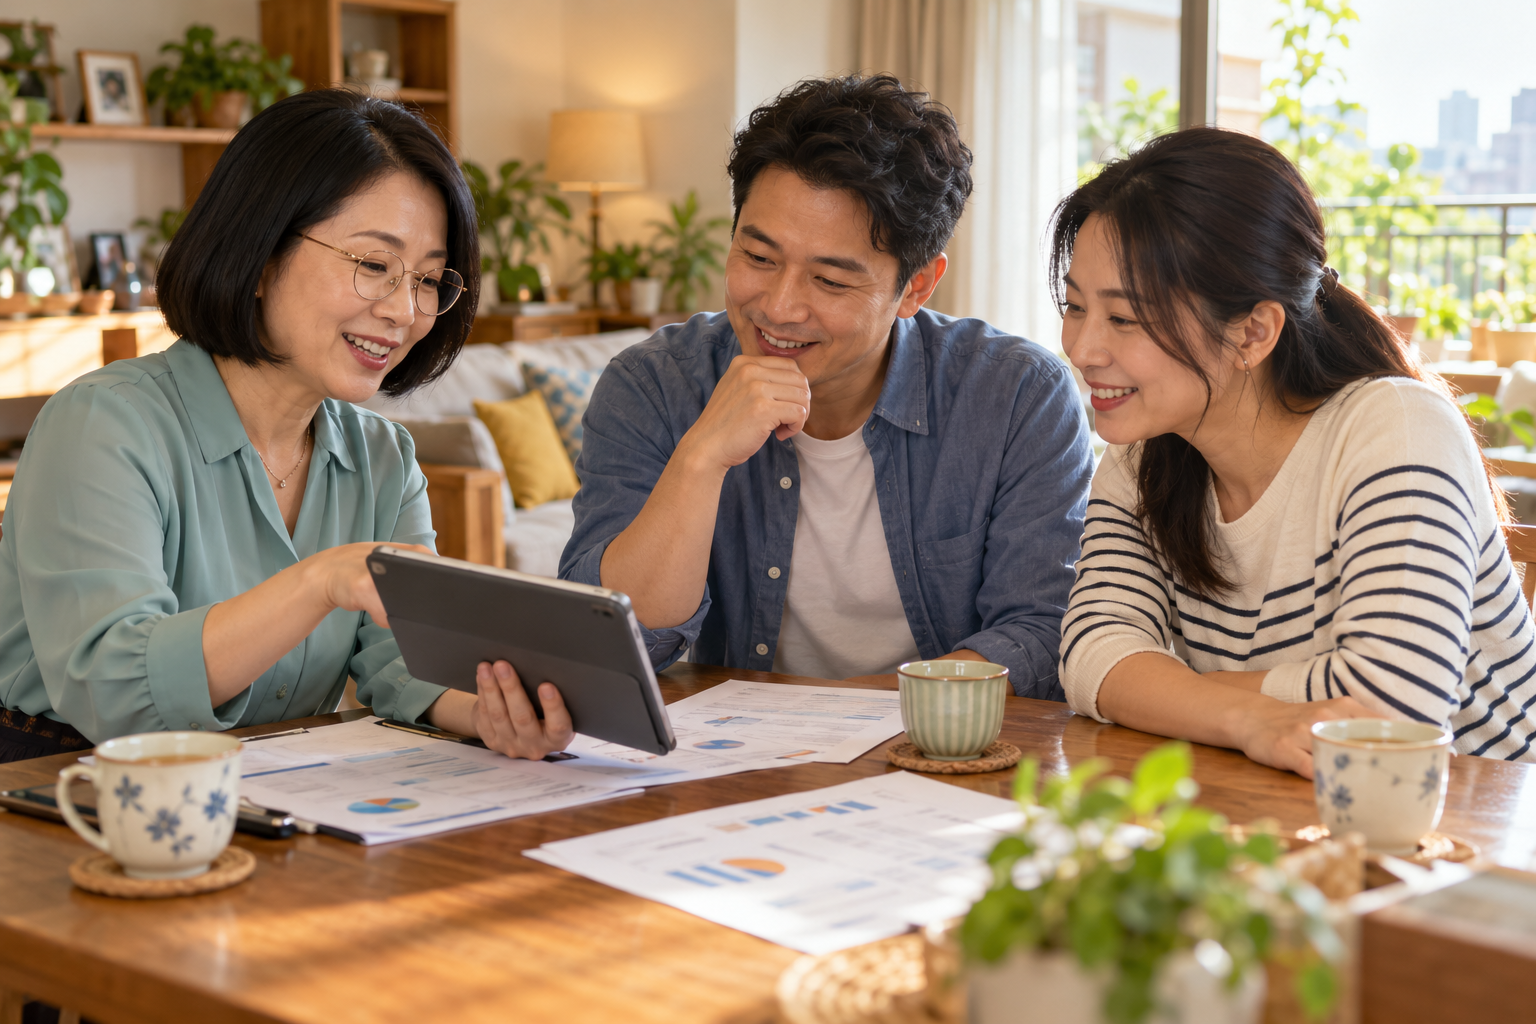
通常就在你家的餐桌。泡杯茶,把保單攤開,我們先聽,再說。
保單健檢、家庭規劃諮詢、理賠詢問
NT$0
不收顧問費、不收健檢費、不收理賠代辦費。到府、來店或線上視訊都一樣,健檢報告看完帶回家,不需要任何費用。
這是很多人心裡想問、卻不好意思開口的問題。我們主動講清楚,因為你知道了錢從哪裡來,才能放心判斷我們的建議。
只有在你決定投保、保單成立之後,保險公司才會支付經紀佣金給我們,比例依商品不同而不同。
你繳的保費,和直接向保險公司投保是一樣的。我們不會再加收手續費、服務費或年費。
每一個建議都附書面分析報告:推薦哪一家、哪一張、為什麼是它,以及我們比較過哪些其他選擇。
如果你現有的保單已經夠用,我們會直接告訴你「不用買」。健檢報告照樣交給你,不會有後續催促的電話。
※ 港心保險經紀人股份有限公司,金管會核准登記 (100)金管保經字第 01234 號,依法繳存營業保證金並投保專業責任保險。
很多家庭的保單,是十幾年來跟不同親友、不同業務員一張一張買的。健檢就是把它們全部攤開,整理成一張看得懂的保障地圖,告訴你哪裡夠、哪裡不夠、哪裡重複。
健檢常見的發現
適合誰
家裡有好幾張保單卻說不出保了什麼的人;剛結婚、剛生小孩、剛買房,或爸媽保單需要盤點的家庭。
怎麼進行
到府、來店或線上視訊面談一次,之後再約一次說明報告。全程由同一位顧問負責。
需要多久
面談約 1.5 小時,約 7 個工作天交付書面報告,報告說明約 1 小時。
預約
電話、LINE 或網站預約,選到府、來店或視訊,晚上也可以。
整理保單
把家裡的保單找出來,拍照傳給我們也可以,先幫你初步分類。
面談
聊聊家裡的收入、房貸、孩子和健康狀況,以及你最擔心的事。
分析
顧問逐條對照條款,必要時與理賠同事討論過去的理賠經驗。
報告說明
當面或視訊逐頁解說,有問題當場問,報告讓你帶回家慢慢看。
不用準備得很完整,有多少帶多少,剩下的我們一起查。
找不到保單怎麼辦?
可以先上壽險公會的「保險存摺」查詢自己名下的人身保單,我們也可以在面談時一步一步陪你查。
保單健檢報告
你會拿到的四個部分
保障總表
全家每個人一欄,壽險、醫療、癌症、意外、失能、長照各有多少,一張表看完,不用再翻十幾本保單。
缺口分析
對照房貸、孩子年紀和現在的醫療費用水準,算出每個人還差多少,並用紅、黃、綠標出急迫程度。
重複與過時項目
哪些保障買重了、哪些條款已經跟不上現在的治療方式、哪些即將到期,都會清楚列出。
調整建議與優先順序
預算有限時先做哪一項、可以等的是哪一項。舊保單通常建議保留,不會叫你解約重買。
不是每個家庭都需要全部。有人只需要補一張壽險,有人正好要開始存孩子的學費。我們依你家現在的階段,挑真正用得到的那幾項。

以全家為單位來規劃,而不是一人一張各買各的。先算出「萬一家裡的經濟支柱倒下,這個家還需要多少錢才能照常過日子」,再決定預算放在誰身上。
責任額大概這樣算
得出的數字,就是這個人還需要補上的壽險與失能保障。
適合誰
剛結婚、剛有小孩或剛背房貸的雙薪家庭;家中只有一份主要收入的家庭;單親爸媽。
怎麼進行
先做保單健檢,再比較多家公司商品,提出兩到三種預算方案讓你們夫妻一起討論。
需要多久
通常面談 2–3 次,約 2–4 週,不趕你當場決定。
這兩件事看起來一個在前、一個在後,其實是同一筆錢在搶位置。我們會一起排好順序,讓孩子的學費不會吃掉你們的退休金。
子女教育金
退休規劃


適合誰
孩子還在國小、國中的爸媽;45 歲以後開始想退休、或離退休只剩 10 年左右的上班族。
怎麼進行
由黃美玲、李承翰等顧問用你家的實際數字試算,給你一份逐年存錢計畫,每年回顧一次。
需要多久
首次試算約 1.5 小時,計畫書約 10 個工作天完成。
高雄有很多十幾、二十人的家族企業和工作室。老闆照顧員工,也要記得照顧自己。由企業保險顧問張家豪負責,人身與財產保險都能一起看。

給公司
員工團體保險
給老闆自己
企業主規劃
適合誰
有員工的中小企業、工廠、診所與工作室負責人,以及想替自己規劃的老闆。
怎麼進行
到公司了解人數、年齡與預算,向多家保險公司詢價,整理成比較表後再一起決定。
需要多久
詢價與比較約 2–4 週,建議在續約前 2 個月開始。
住院、手術、意外、重大傷病或家人過世,最需要保險的時候,往往也是最沒力氣處理文件的時候。一通電話,專責的理賠同事就接手:告訴你要準備什麼、代為送件、追蹤到款項入帳。
不論保單是不是經由港心投保,都可以來問。

陳冠宇
理賠服務主任
・從業 15 年
「文件交給我們之前,先看一遍診斷書的寫法,常常就能少跑一趟醫院。」
適合誰
剛出院、剛發生意外,或家人過世需要申請保險金的人;理賠被拒、金額有疑問想申覆的人。
怎麼進行
清查名下所有保單、列出文件清單、檢查文件、代為送件,每週追蹤進度並主動回報。
需要多久
當天回覆;文件齊全後,保險公司依保險法應於 15 日內給付。
保險是長達幾十年的約定。比起這個月多成交一張,我們更在意十年後你還願意打電話給我們。

林雅婷
創辦人・首席顧問
不在第一次見面就要你簽約
回家想清楚、和家人商量過再說。
不隨便叫你解約舊保單
舊保單常有現在買不到的好條件,真的需要調整,也會先寫清楚利弊。
不用「快停售了」「限時優惠」催你
好的保障不會因為晚兩週決定就消失。
不把保險包裝成投資或存款
保障歸保障、存錢歸存錢,報酬與風險都會講明白。
不教你隱瞞健康狀況
投保時據實告知,才不會在最需要理賠的時候被拒絕。
不向你收任何額外費用
諮詢、健檢、理賠協助都不收費,也不會有「會員費」或「年費」。
當然可以。不少來做健檢的家庭,最後沒有加保任何東西,我們一樣把報告交給你。等哪天家裡狀況變了,再回來找我們就好。
高雄地區可以預約到府,也可以來前鎮中華五路的辦公室。上班時間不方便的話,晚間線上視訊可以預約到 21:00。
會的。不論是哪一家公司、跟誰買的保單都可以健檢,理賠也一樣可以協助。我們不會要求你把保單轉過來。
第一次面談約一個半小時,保單有多少帶多少,拍照也可以。找不到保單的話,可以先上壽險公會的「保險存摺」查詢自己名下的人身保單。
大部分家庭都是從健檢開始的。看完保障地圖,你自然會知道下一步需要什麼,或者什麼都不需要。