人生階段

保障,應該跟著
人生一起轉彎

很多家庭的保單停在「當年朋友推薦的那一張」。可是二十五歲和四十五歲要擔心的事完全不同。這一頁把人生分成六段,每一段寫下我們最常聽到的擔心、該先補的保障、最常見的錯誤,還有一個身邊會發生的小故事。

爸爸在書桌旁陪九歲的兒子寫功課

6 個階段

從第一份薪水,到含飴弄孫的日子

年齡只是參考

有人二十八歲就有小孩,有人四十歲才買房。找到「你現在的生活」比對年齡更準。

優先順序比數量重要

每一階段標出的六種保障,顏色越深代表越該先補,預算有限時從深色開始。

保費占比是範圍

我們常用「年收入的幾成」當起點,再依房貸、孩子與身體狀況調整,不是硬性標準。

完整時間線

從二十二歲,一路走到退休後

22–28歲
剛出社會的年輕上班族在捷運站月台通勤

保費參考

5–8%年收入

月薪 3 萬 5 左右,保費抓每月 2,000 元上下就很夠,剩下的錢先存緊急預備金。

STAGE 01

出社會

第一份薪水入帳,開始自己繳房租、繳手機費,也開始有人來問「要不要買保險」。

這時期最常見的擔心

  • 騎機車上下班,萬一受傷沒辦法上班,房租誰付?
  • 爸媽以前幫我買的保單,現在還要繼續繳嗎?
  • 薪水不多,到底該先存錢還是先買保險?

建議優先補足的保障

醫療意外失能壽險長照儲蓄

實支實付醫療加上意外險,是這個階段最划算的組合。沒有人靠你養,壽險可以先少一點。

常見的錯誤

  • 一出社會就買高保費的儲蓄險,結果繳不到三年就解約虧本。
  • 以為公司有團保就夠了,離職那天保障也跟著歸零。

小案例|24 歲・工程助理・小凱

小凱媽媽在他國中時買了一張終身壽險,每年要繳兩萬多。我們看完後建議保留基本壽險、把預算轉去補實支實付和意外險,每月保費反而少了 400 元,保障卻多了兩倍。
28–34歲
新婚夫妻在家一起準備晚餐

保費參考

8–10%兩人年收入合計

兩人月收入合計 9 萬,全家保費抓每月 7,000 至 9,000 元之間。

STAGE 02

成家

從「我」變成「我們」。兩個人的收入、兩個人的爸媽,也開始一起想未來。

這時期最常見的擔心

  • 兩個人各自買的保單,會不會重複又有缺口?
  • 如果另一半生病不能工作,我一個人撐得住嗎?
  • 婚後要不要互相把受益人改成對方?

建議優先補足的保障

醫療失能壽險意外儲蓄長照

失能險常被忽略,但對雙薪家庭來說,「人還在、不能工作」比身故更常見,也更花錢。

常見的錯誤

  • 婚後沒有更新受益人,保單上寫的還是單身時的爸媽。
  • 兩人各買一樣的醫療險,同一種保障買了兩次,該補的失能卻沒有。

小案例|31 歲・新婚・宜芳與志豪

兩人婚前各有三張保單,攤開後發現防癌險重複、失能保障兩人都是零。調整後總保費沒變,但任一人失能都有每月 3 萬元的生活費可以撐。

30–40歲
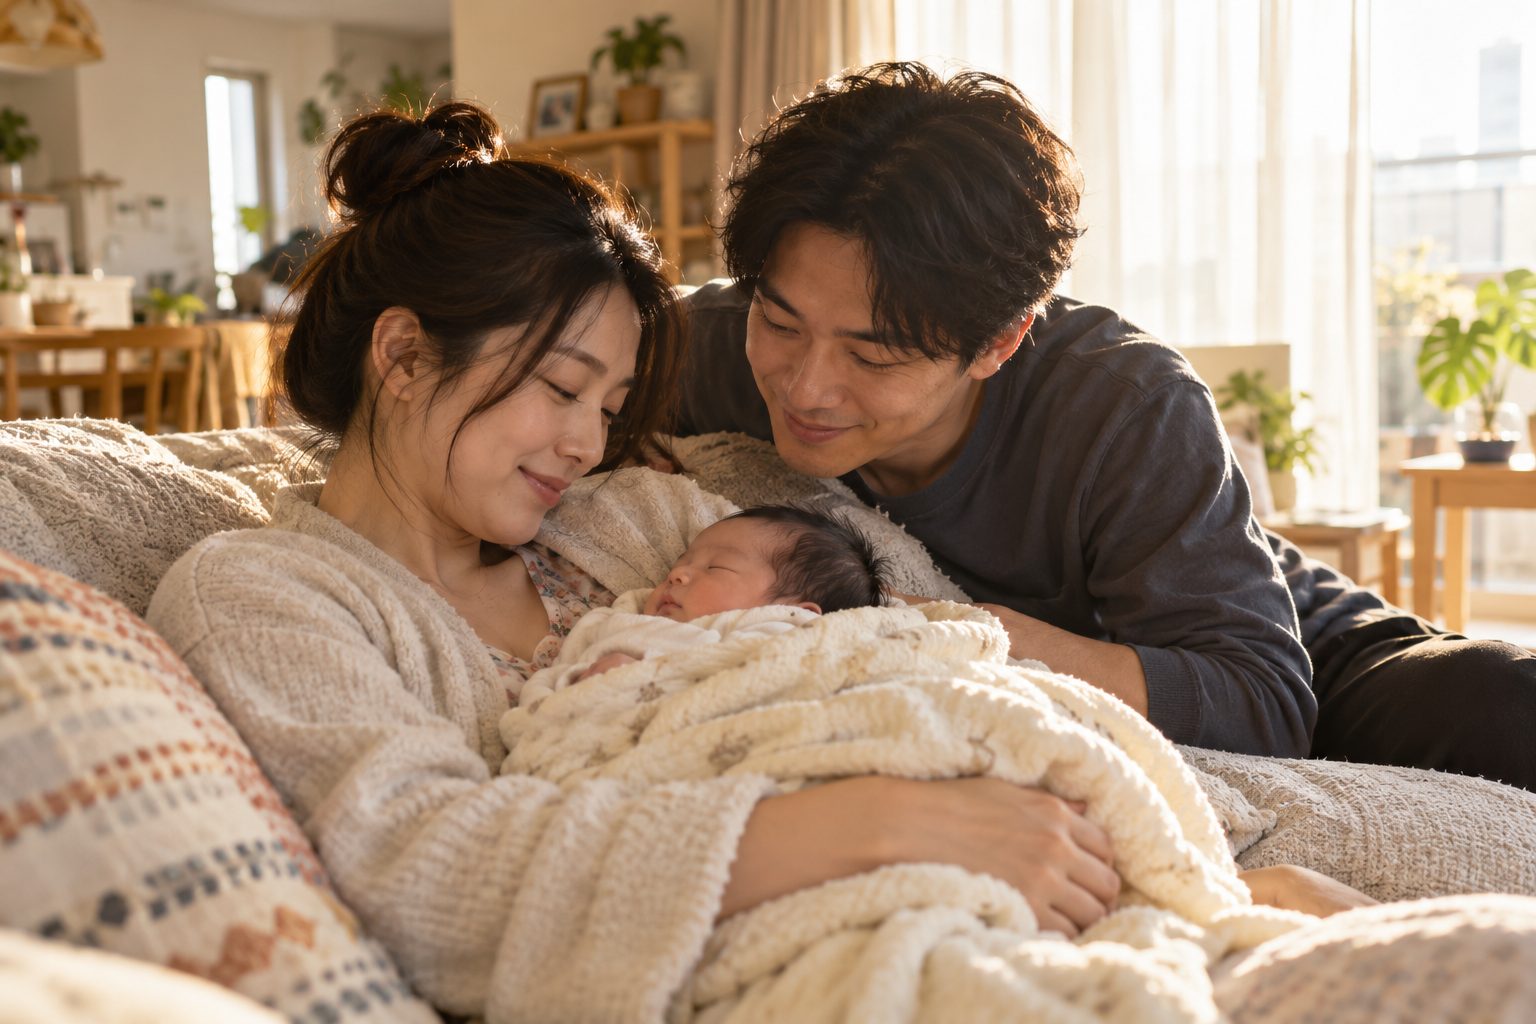
新手爸媽在沙發上抱著剛出生的寶寶

保費參考

10–12%家庭年收入

其中七成以上放在爸媽身上,孩子的保費以醫療與意外為主就好。

STAGE 03

有小孩

孩子出生後,你會發現自己變得怕死、也怕病,因為有一個小人需要你照顧至少二十年。

這時期最常見的擔心

  • 寶寶要不要一出生就買保險?要買什麼?
  • 如果我們其中一個人走了,孩子的教育費夠嗎?
  • 小孩常感冒住院,醫療險理賠夠不夠用?

建議優先補足的保障

壽險失能醫療意外儲蓄長照

先用定期壽險把「孩子長大前的責任」補足,再替孩子準備醫療與意外。教育金可以慢慢存,不必一次到位。

常見的錯誤

  • 孩子的保單比爸媽還完整,真正賺錢的人反而沒保障。
  • 用終身壽險規劃家庭責任,保費太高只能買到很低的保額。

小案例|36 歲・雙薪・吳家

寶寶出生前,吳太太原本想先替女兒買一張儲蓄型保單。健檢後發現夫妻倆的壽險加起來不到房貸的一半,我們建議先補兩人的定期壽險,每月只多一千出頭,女兒的醫療險晚幾個月再買也來得及。

讀吳家的完整故事
32–45歲
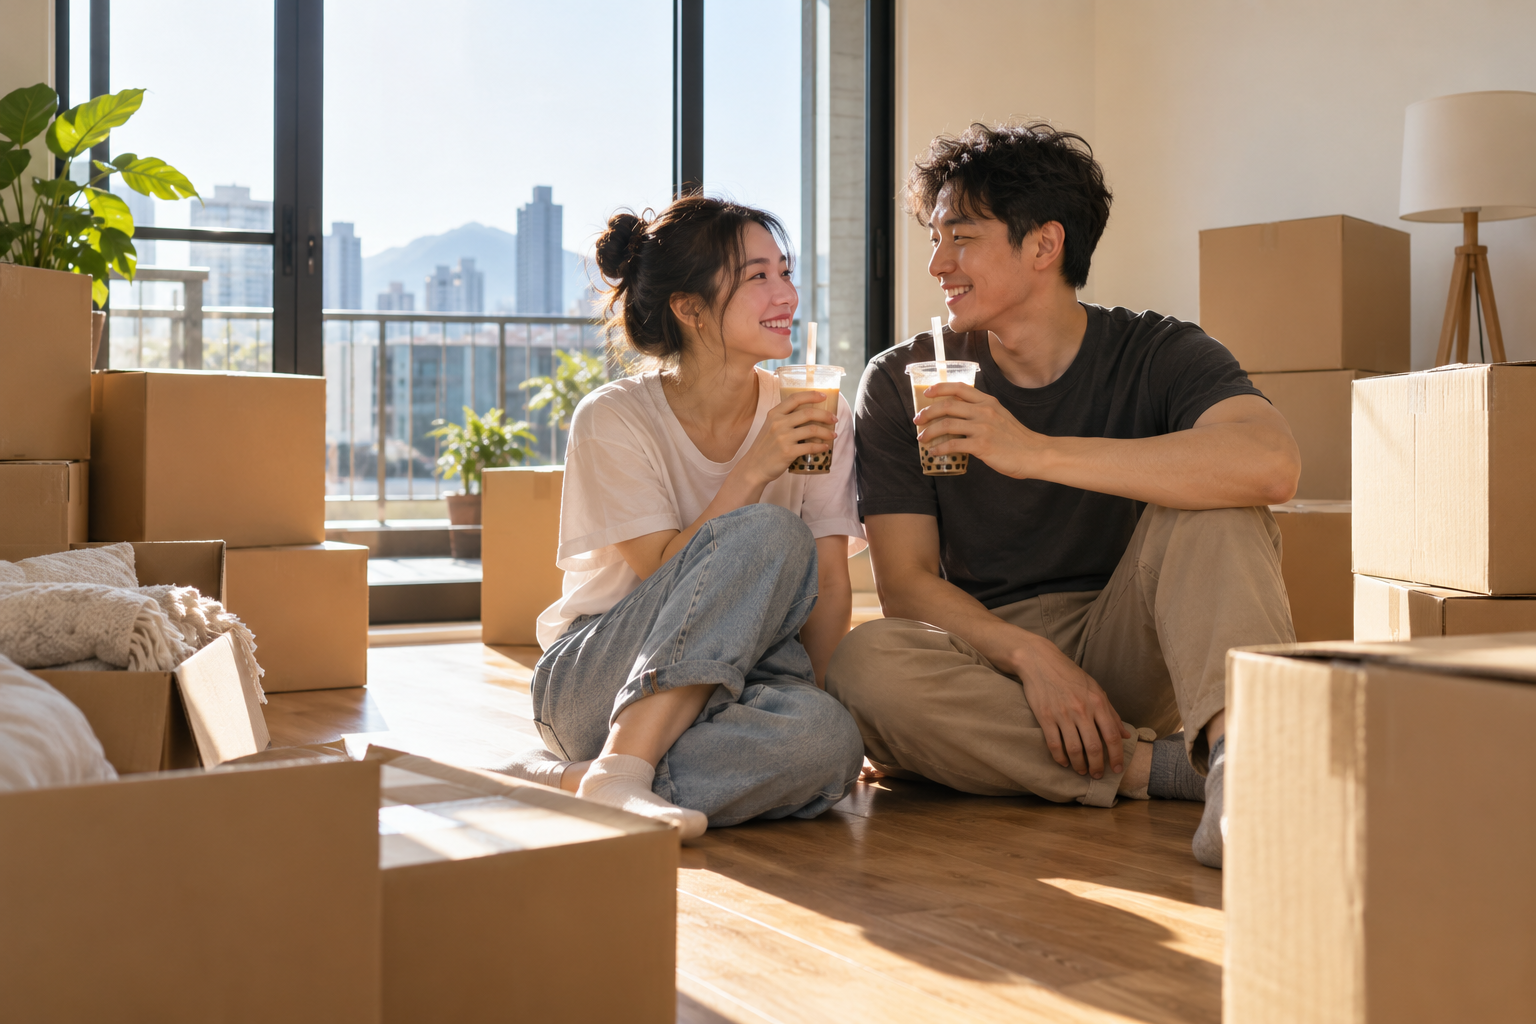
年輕夫妻坐在新家的紙箱之間喝飲料

保費參考

10–15%家庭年收入

房貸加保費最好別超過收入的一半,留給生活和孩子一點喘息空間。

STAGE 04

買房

簽下二十年、三十年的房貸,是很多家庭一生中最大的一筆責任。

這時期最常見的擔心

  • 銀行推薦的房貸壽險要不要買?跟一般壽險有什麼不同?
  • 萬一我倒下,另一半一個人繳得起房貸嗎?
  • 買了房以後手頭緊,原本的保單是不是該砍一些?

建議優先補足的保障

壽險失能醫療意外儲蓄長照

壽險保額至少要能還清剩餘房貸,年期跟著房貸走。另外別忘了住宅火險與地震險,這是房子本身的保障。

常見的錯誤

  • 為了擠出頭期款,把唯一的醫療險解約。
  • 壽險只保到 60 歲,房貸卻要繳到 65 歲,中間有五年空窗。

小案例|38 歲・剛交屋・林先生

林先生在左營買了第一間房,貸款 820 萬、30 年。我們比較了銀行房貸壽險與一般定期壽險,最後選擇保額隨房貸遞減的定期壽險,二十年下來大約省了 11 萬元保費。

50–64歲
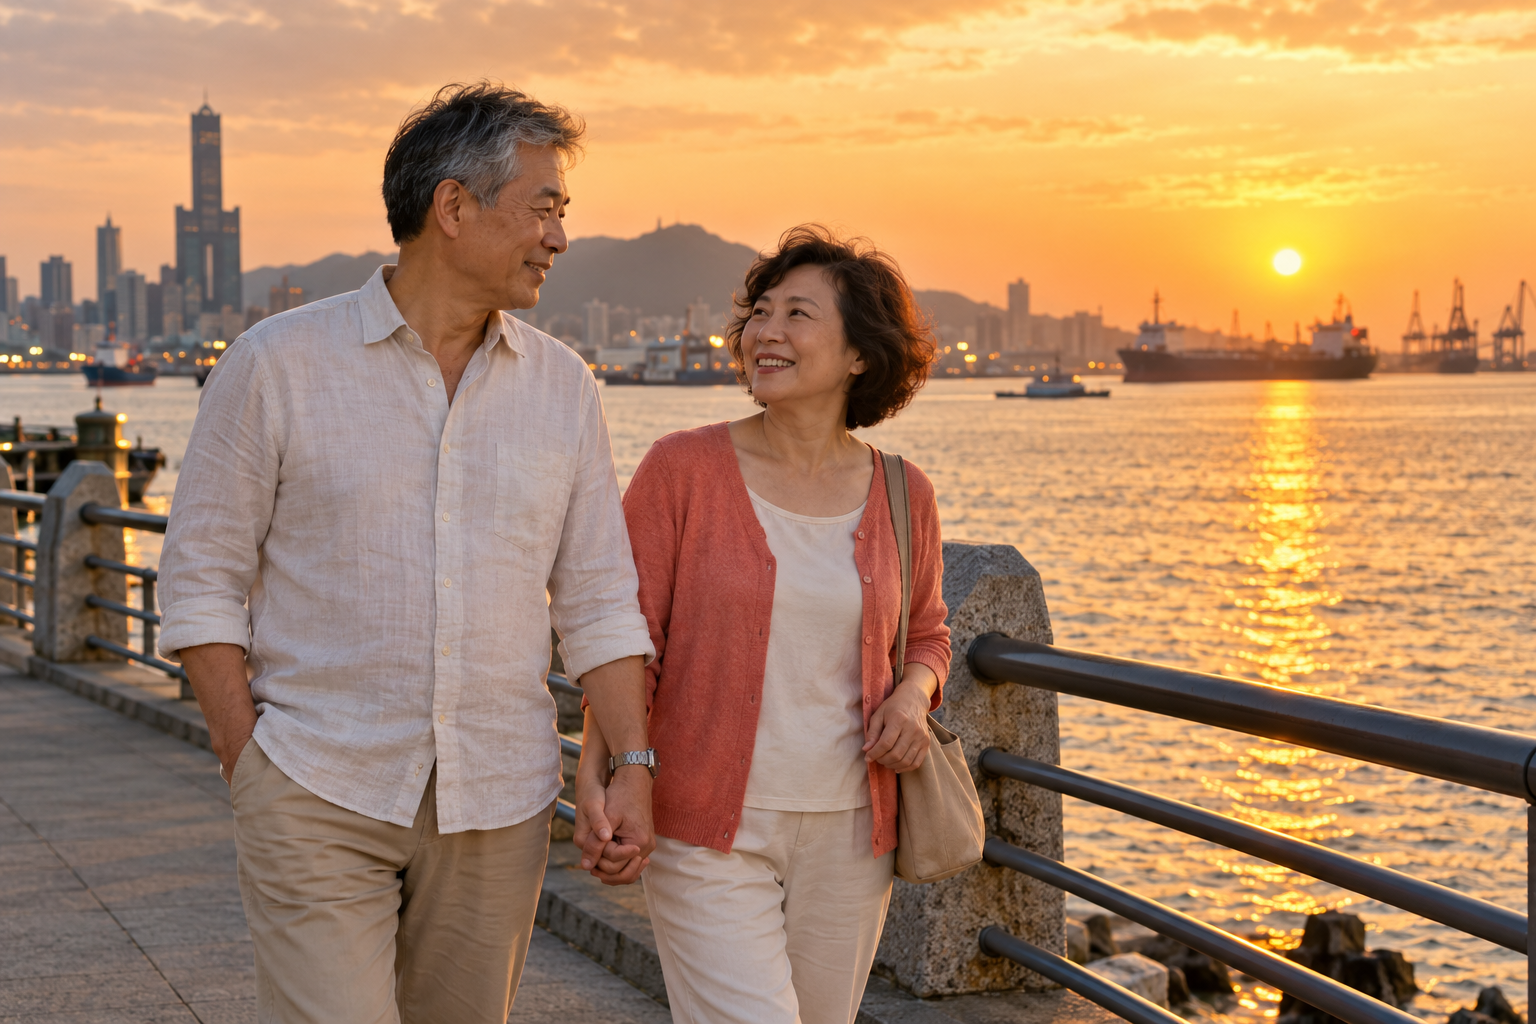
即將退休的夫妻在高雄港邊夕陽下散步

保費參考

10–15%年收入(含退休儲蓄)

壽險責任變輕,預算可以從壽險慢慢移到長照與退休儲蓄。

STAGE 05

退休前

孩子大了,房貸快繳完,開始認真想「退休以後的錢夠不夠」,也開始擔心爸媽與自己的照顧問題。

這時期最常見的擔心

  • 以前買的保單,退休後還有沒有保障?會不會停在 65 歲?
  • 萬一需要長期照顧,一個月要花多少?誰來照顧?
  • 勞保、勞退加起來,每個月到底能領多少?

建議優先補足的保障

長照醫療儲蓄失能意外壽險

這是補長照與檢查醫療險的最後好時機:年紀越大、保費越高,身體有狀況後可能就買不到了。

常見的錯誤

  • 以為「終身醫療」就夠了,沒注意到住院日額是三十年前的物價。
  • 把退休金全部押在單一商品,沒有保留隨時可動用的現金。

小案例|58 歲・小港・郭先生夫婦

郭先生在中鋼服務三十年,手上的醫療險住院一天只賠一千元。我們陪他們算了退休缺口,用一部分定存補上長照與實支實付,兩人說:「這下退休可以安心去環島了。」

65+歲
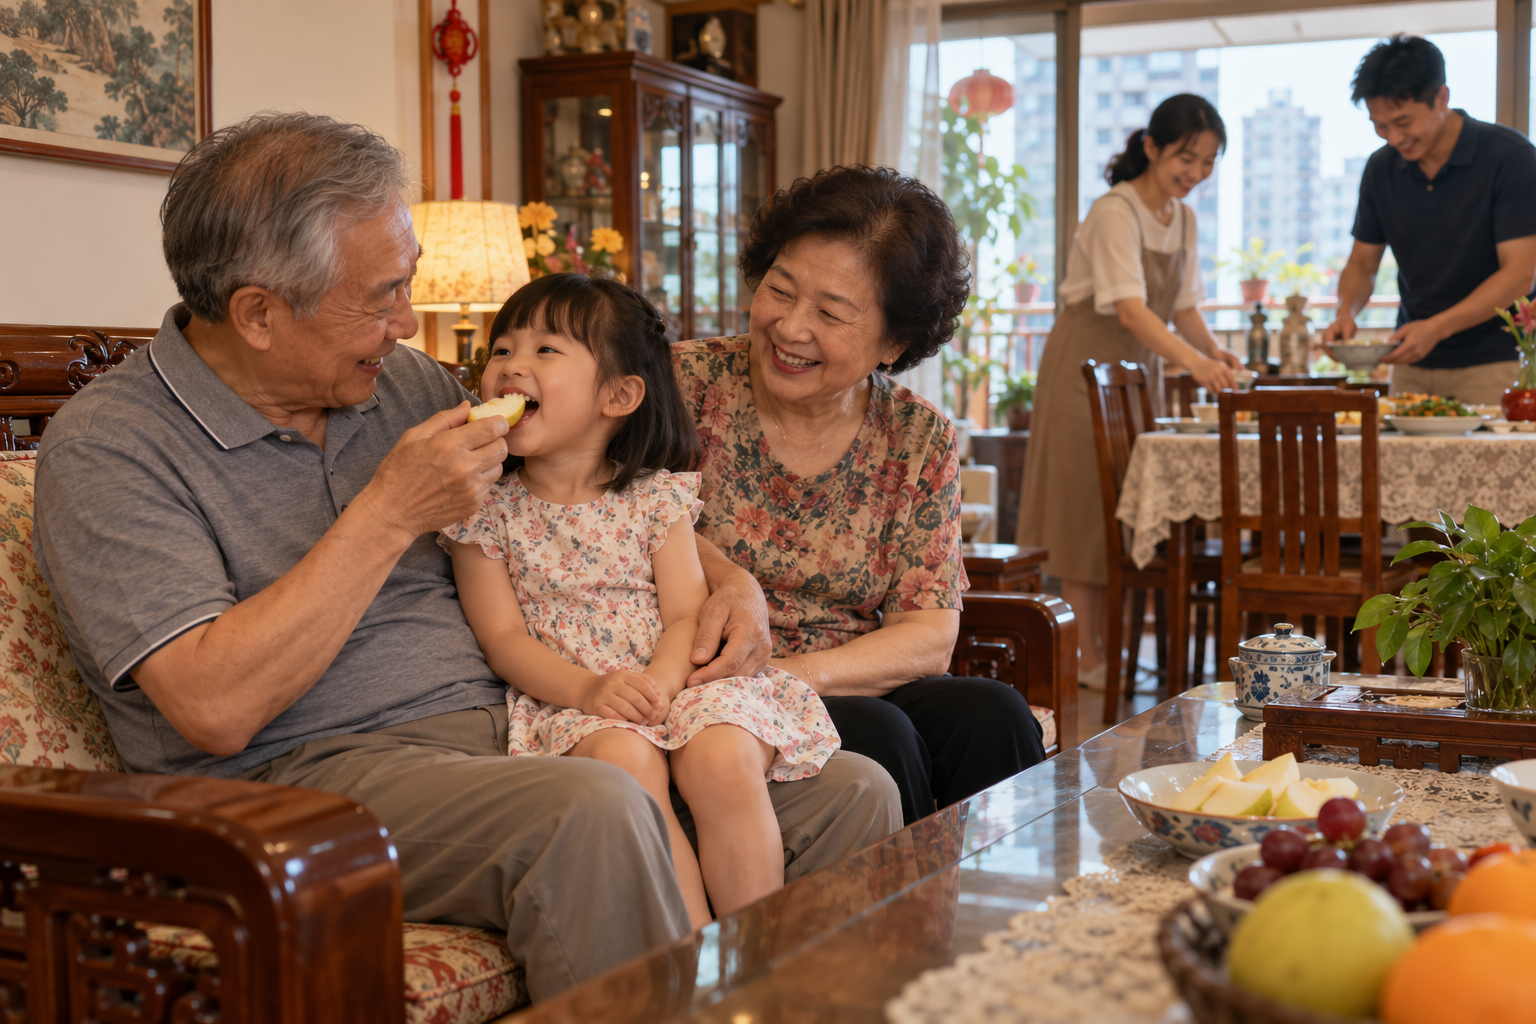
阿公抱著孫女餵水果,一家三代在客廳團聚

保費參考

5% 以內每月可支配收入

這個階段以「保住現有保單、做好理賠準備」為主,新增保費越少越好。

STAGE 06

退休後

終於有時間陪孫子、去旅行。這時候保險的任務,是讓自己不用麻煩孩子,也把愛好好交代清楚。

這時期最常見的擔心

  • 保單那麼多張,我自己都記不清楚,孩子會知道嗎?
  • 住院時要找誰幫忙申請理賠?
  • 想留一點給孫子,該怎麼安排比較好?

建議優先補足的保障

長照醫療意外壽險儲蓄失能

重點不是再買,而是整理:做一份全家看得懂的保單清單,確認受益人與聯絡人,讓家人在需要時找得到。

常見的錯誤

  • 保單收在抽屜裡,家人不知道有哪些保障,該領的錢沒領到。
  • 為了「留給孩子」買了繳費期很長的保單,退休現金流反而變緊。

小案例|76 歲・三民・游阿公

游阿公前年輕微中風,女兒翻遍抽屜只找到兩張保單。我們協助整理後發現還有一張被遺忘的意外險仍然有效,也陪家人了解長照服務怎麼申請。現在全家人手機裡都有一份阿公的保單清單。

保費要花多少才合理

一張表,看各階段的保費占比

這是我們實際服務高雄家庭後整理的參考範圍。保費太低保障不夠,太高則會壓縮生活與存款。落在範圍外不一定是錯,但值得找人一起看看原因。

※ 以稅前年收入計算,含全家人的保費;儲蓄型保單另計時,占比可再往上調。

出社會22–28 歲

5–8%

成家28–34 歲

8–10%

有小孩30–40 歲

10–12%

買房32–45 歲

10–15%

退休前50–64 歲

10–15%

退休後65 歲以後

5% 以內

轉彎的時候

遇到這些事,記得把保單拿出來看一次

人生的轉折點,就是保單該跟著調整的時候。下面這些時刻,我們都會主動提醒老客戶回來聊聊。

結婚或離婚

受益人、要保人要不要更改?兩人的保障如何互補?

寶寶出生

先檢查爸媽的壽險與失能,再替孩子規劃醫療。

換工作或創業

團保沒了、收入不穩,個人保障要立刻接上。

爸媽開始需要照顧

盤點長輩保單、確認理賠聯絡人,也想想自己的長照。

不知道自己在哪一段?

帶著保單來,我們陪你找出現在的位置

免費保單健檢約一個半小時,看完會拿到一份書面報告,標出這個階段該先補的保障。看完不加保也完全沒關係。