理賠協助

先好好休息,
文件交給我們

剛出院、剛發生意外,或是家人突然離開,沒有人應該在這個時候還要研究條款。打一通電話,專責理賠同事會告訴你要準備什麼、幫你送件,一路追蹤到款項入帳。

不論保單是不是經由港心投保,都可以來問。理賠協助不收任何費用。

顧問陳冠宇陪客戶整理醫療收據與理賠文件

出事後,先做這三件事

  1. 1. 先安心就醫,照顧好身體
  2. 2. 收據、診斷書都先留著
  3. 3. 打電話告訴我們
4,800+件協助完成的理賠
理賠流程

五個步驟,每一步都有人陪你

你只需要做幾件小事,其餘交給我們。下面寫清楚每一步你要做什麼、我們會做什麼,以及大概要等多久。

全程約 2–4 週

  1. 1

    出險通知

    你要做的

    打電話或傳 LINE 告訴我們發生什麼事、在哪家醫院。

    我們會做的

    清查你名下所有保單,確認哪幾張可以申請,需要時先代為通知保險公司。

    通常需要當天回覆

  2. 2

    準備文件

    你要做的

    出院時向醫院申請診斷證明書和收據,拍照傳給我們看一下。

    我們會做的

    給你一張專屬文件清單,檢查診斷書用語,提醒要開幾份。

    通常需要出院後 1–7 天

  3. 3

    送件

    你要做的

    在理賠申請書上簽名,把正本或影本交給我們。

    我們會做的

    整理、影印、送件或線上申請,每一份都留存副本給你。

    通常需要文件到齊後 1–2 個工作天

  4. 4

    追蹤

    你要做的

    保險公司若來電照會或要調病歷,先跟我們說一聲。

    我們會做的

    每週追進度,處理補件與照會,有消息主動回報你。

    通常需要文件齊全後 15 日內給付

  5. 5

    結案

    你要做的

    收到入帳通知後,確認金額和存摺是否一致。

    我們會做的

    逐項對照理賠明細,金額有疑問就代為申覆。

    通常需要入帳後 1 週內確認

5日

依保險法,原則上知道發生保險事故後 5 日內要通知保險公司。晚了不代表不賠,但先說一聲最安心。

15日

依保險法,文件齊全後保險公司應於 15 日內給付,逾期應加計利息。

2年

保險金的請求權,自得為請求之日起 2 年間不行使就會消滅。舊收據還在 2 年內,都值得問問看。

文件清單

不同的理賠,要準備的文件不一樣

點開你遇到的情況,看看需要哪些文件。實際要求依各家保險公司條款而定,我們會再給你一份專屬清單。

每一種都要準備

  • 理賠申請書(我們會帶給你,或寄電子檔)
  • 被保險人身分證正反面影本
  • 受款人存摺封面影本

小提醒:診斷證明書可以一次多開幾份,同時申請好幾張保單時就不用再跑一趟醫院。

01住院住院日額、實支實付醫療

必備文件

  • 理賠申請書
  • 診斷證明書(需載明住院起訖日期)
  • 住院醫療費用收據正本或副本
  • 醫療費用明細表

依情況可能需要

  • 病房差額或自費項目的收據
  • 出院病歷摘要
  • 轉院時,前一家醫院的診斷證明書

有好幾張實支實付時,多數保單可以用副本申請;若有保單要求正本,我們會幫你安排送件順序。

02手術住院手術、門診手術

必備文件

  • 理賠申請書
  • 診斷證明書(需載明手術名稱與日期)
  • 醫療費用收據正本或副本
  • 手術記錄

依情況可能需要

  • 有切片檢查時的病理報告
  • 自費醫材(如人工水晶體、塗藥支架)收據
  • 手術同意書影本

手術名稱要能對應到條款裡的手術項目,診斷書上的寫法很關鍵,送件前讓我們先看一眼。

03意外車禍、跌倒、運動受傷、骨折

必備文件

  • 理賠申請書
  • 診斷證明書(需寫明受傷原因與部位)
  • 醫療費用收據正本或副本
  • 意外事故證明(警局筆錄或事故證明)

依情況可能需要

  • 車禍時的道路交通事故初步分析研判表
  • X 光或檢查報告(骨折時)
  • 失能時的失能診斷書
  • 上下班途中受傷時,公司開立的證明

發生車禍請一定報警並留下紀錄。公司的團體保險通常也有意外保障,記得一起申請。

04重大傷病癌症、心肌梗塞、腦中風等

必備文件

  • 理賠申請書
  • 診斷證明書(需載明確定診斷的病名與日期)
  • 病理報告(癌症)
  • 重大傷病證明(健保重大傷病卡註記或證明影本)

依情況可能需要

  • 心電圖、心導管或電腦斷層等檢查報告
  • 住院與手術的收據,可同時申請醫療理賠
  • 標靶或自費藥物的處方與收據

重大傷病常常同時符合好幾張保單,我們會一次清查,避免漏掉早年買的防癌險或重疾險。

05身故壽險、意外身故保險金

必備文件

  • 理賠申請書
  • 死亡證明書(或相驗屍體證明書)
  • 除戶戶籍謄本
  • 受益人身分證明與存摺封面影本

依情況可能需要

  • 受益人為法定繼承人時:繼承系統表與全體繼承人戶籍謄本
  • 意外身故:相驗屍體證明書與事故證明
  • 部分保險公司要求保單正本

家人剛離開,心裡一定很亂。你只要先把死亡證明書多申請幾份,其他文件我們一項一項陪你準備。

我們幫你做什麼

你負責休養,跑腿的事我們來

理賠服務由陳冠宇主任帶領的專責同事處理,不是由當初賣保單的人兼著做,所以不會因為誰離職就沒人管。

  • 清查名下所有保單
    包含公司團保和多年前買的舊保單
  • 列出專屬文件清單
    每張保單要什麼、要正本還是副本
  • 送件前檢查文件
    診斷書寫法、收據是否齊全
  • 代為送件與線上申請
    不用你一家一家跑保險公司
  • 每週追蹤進度
    補件、照會、調閱病歷都由我們聯絡
  • 核對理賠金額
    逐項對照條款,少賠了就代為申覆
  • 拒賠時協助申訴
    必要時陪你向金融消費評議中心申請評議
  • 晚間也能聯絡
    線上諮詢可預約到晚上 21:00

不論保單是不是經由我們投保,都可以打來問。

很多人的業務員早就離職,保單變成沒人管的「孤兒保單」。只要打來,我們一樣幫你查、幫你送,理賠協助不收任何費用。

理賠服務主任陳冠宇

陳冠宇

理賠服務主任・從業 15 年

4,800+

件協助完成的理賠

18

家合作的壽險與產險公司

避開地雷

常見被拒賠的原因,和怎麼避免

大部分的拒賠,不是保險公司刁難,而是投保或申請時漏了一步。這六個情況最常見,提早知道就能避開。

01

投保時未據實告知

投保前就有的病史、檢查異常沒有寫在健康告知書上,保險公司可能解除契約、不予理賠。

怎麼避免

誠實填寫每一題,看不懂的問題先問清楚。寧可被加費或除外承保,也不要埋下拒賠的種子。

02

還在等待期內

許多醫療險、癌症險生效後有 30 天到 90 天不等的等待期,這段期間因疾病發生的事故不在保障內。

怎麼避免

換保單時,舊保單先別急著停,等新保單過了等待期再處理,中間才不會有空窗。

03

屬於除外責任

例如美容整形、牙齒矯正、酒駕或故意行為導致的傷害,條款通常明列不賠。

怎麼避免

投保時就看條款的「除外責任」章節。我們的保單健檢報告會把每張保單的除外項目標出來。

04

被認定為非必要住院

只為了做檢查、或門診就能處理卻住院,保險公司可能認為沒有住院的必要。

怎麼避免

住院前問醫師住院的理由,並請醫師在診斷證明書上寫清楚病況與治療經過。

05

文件不齊或寫法不清楚

少了收據、診斷書沒寫手術名稱或住院日期,就會被要求補件,拖慢理賠甚至卡住。

怎麼避免

出院前把診斷書拍照傳給我們,有缺漏當場請醫院補,不用事後再跑一趟。

06

超過請求時效

依保險法,保險金請求權自得為請求之日起 2 年間不行使就會消滅,拖太久就無法申請。

怎麼避免

收據和診斷書用一個資料夾收好,出院後盡快申請。兩年內的舊單據,現在補申請都還來得及。

理賠案例分享

他們原本以為,能領的只有一點點

※ 以下案例姓名皆為化名,實際理賠金額依各保單條款而定。

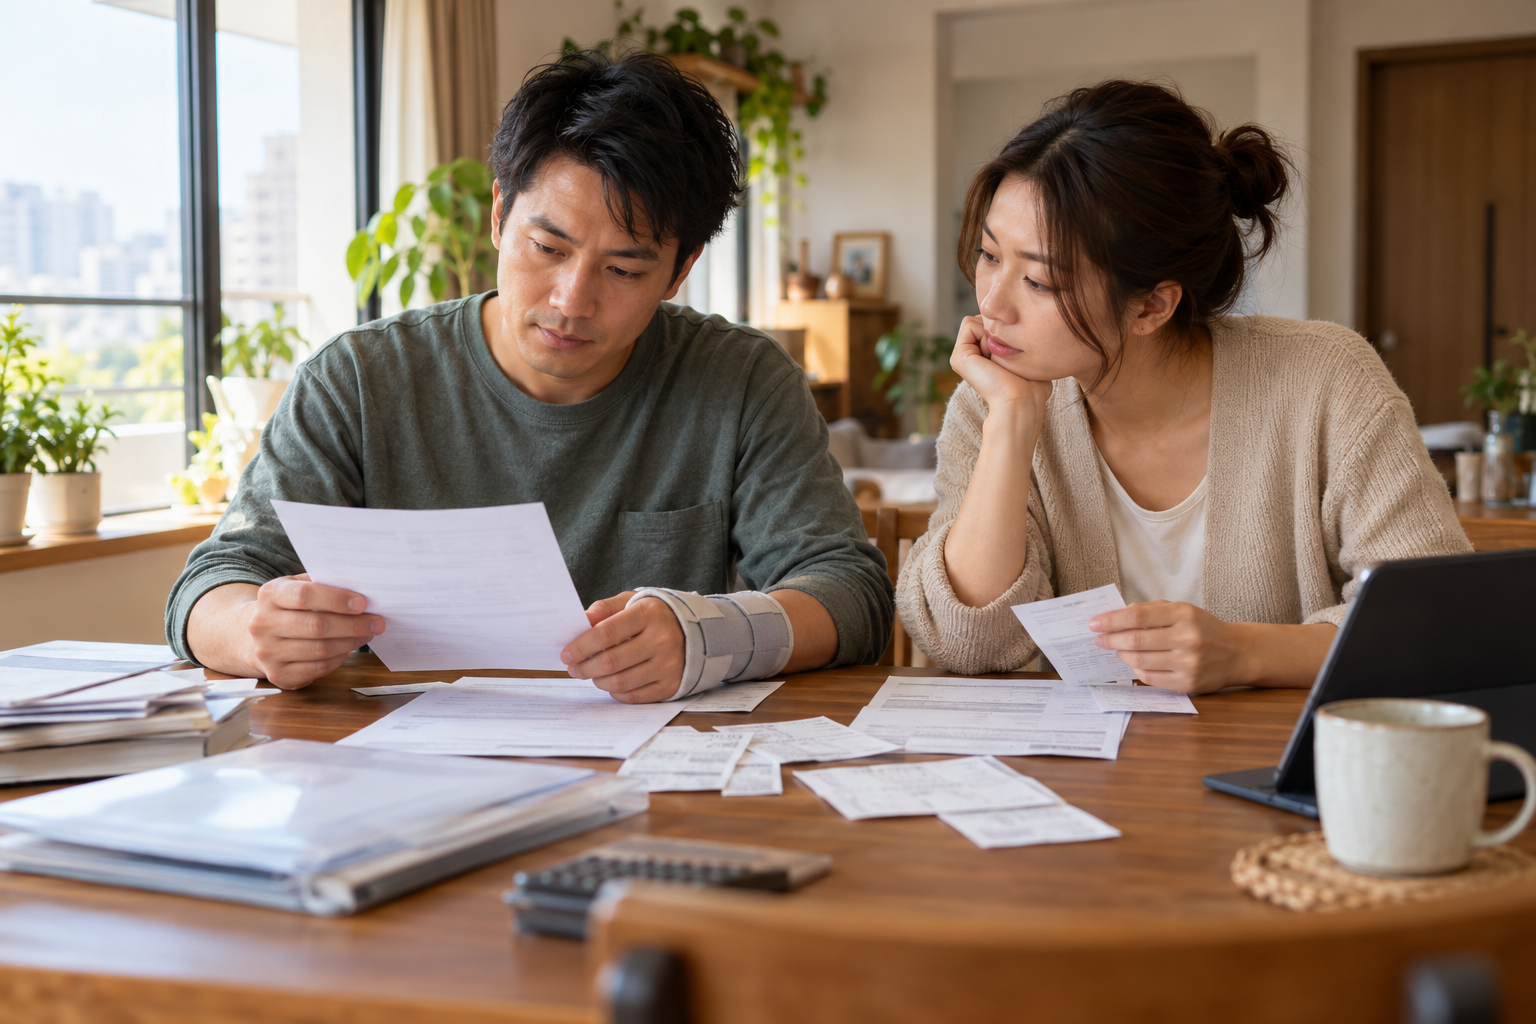
右手戴著護具的先生與太太在家整理理賠文件
意外・骨折手術

上班途中的機車擦撞,連公司團保也一起申請

林先生(化名,38 歲)早上騎車上班時被轉彎車擦撞,右手橈骨骨折,住院 4 天、打了自費鋼板。他原本只想到自己的意外險,冠宇幫他清查後,發現公司的團體保險也有意外醫療,兩邊用副本一起申請。

個人意外險・實支實付(含自費鋼板)
NT$96,500
個人意外險・住院日額 4 天
NT$12,000
公司團體保險・意外醫療
NT$30,000
合計
NT$138,500

— 送件後 11 天全數入帳

重大傷病・乳癌

NT$1,286,000

一張她以為早就停掉的防癌險

蘇太太(化名,54 歲,前鎮)確診乳癌後,只記得自己有一張實支實付。清查時發現 1998 年投保、每年自動扣款的防癌險還有效,加上重大傷病一次金,治療期間的生活費不用再跟孩子開口。

  • 防癌險初次罹癌保險金 NT$300,000
  • 重大傷病一次給付 NT$500,000
  • 實支實付(手術、標靶藥物)NT$412,000
  • 住院日額 NT$74,000

「那陣子我連收據都不想看。冠宇說,妳專心治療,剩下的我們來。」

住院・申覆成功

NT$64,800

被說「不必住院」,補上病歷後改判給付

黃伯伯(化名,67 歲,小港)因眩暈住院 6 天,保險公司以「非必要住院」為由拒賠。我們協助調閱護理紀錄、請主治醫師補充說明跌倒風險與住院觀察的必要,向保險公司提出申覆。

  • 保單並非經由港心投保
  • 從拒賠到申覆成功約 5 週
  • 實支實付與住院日額全數給付

「原本想說算了。女兒打電話問問看,沒想到真的還有機會。」

現在就可以問

不確定能不能賠?打來問一聲就好

把發生的事情和手上的保單告訴我們,當天就會回覆你可以申請哪些、要準備什麼。保單不是在港心買的也沒關係。